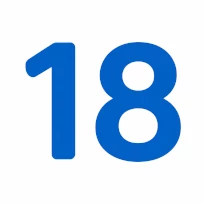
18 gadu sasniegšana pati par sevi negarantē kredīta saņemšanu. Pilngadīgs cilvēks var iesniegt pieteikumu, taču kredīta devējs vērtē arī regulāros ienākumus, esošās saistības, kredītvēsturi un to, vai jaunais maksājums ir samērojams ar ikdienas izdevumiem. Piedāvājuma pieejamība, summa, termiņš un cena katram pieteicējam var atšķirties.
Šis skaidrojums palīdz saprast, ko pārbaudīt pirms pieteikuma un kā izvairīties no novecojušiem solījumiem par “naudu 15 minūtēs”, automātisku apstiprinājumu vai bezmaksas aizdevumu.
Ko aizdevējs vērtē papildus vecumam?
- Ienākumu regularitāti un apmēru. Svarīgs ir ne tikai algas lielums, bet arī tas, cik naudas pēc obligātajiem maksājumiem paliek ikdienai.
- Esošās saistības. Citi kredīti, līzings, kredītkarte vai galvojums samazina brīvo budžetu.
- Maksājumu vēsturi. Kavējumi un nenokārtotas saistības var ietekmēt lēmumu.
- Pieprasīto summu un termiņu. Lielāka summa vai īsāks termiņš parasti nozīmē lielāku ikmēneša slodzi.
- Aizdevēja iekšējos nosacījumus. Minimālais vecums un citi kritēriji dažādiem produktiem var atšķirties.
PTAC iesaka pirms aizņemšanās uzskaitīt visas saistības, ikmēneša maksājumus un pārējos izdevumus, salīdzinot tos ar ienākumiem. Ja pēc maksājuma nepaliek droša rezerve pārtikai, mājoklim, transportam un neparedzētiem tēriņiem, jaunu kredītu nevajadzētu uzskatīt par budžeta risinājumu. Skatiet PTAC atbildīgas aizņemšanās skaidrojumu.
Vienkāršs budžeta piemērs
Ja pēc īres, komunālajiem maksājumiem, pārtikas, transporta un citām saistībām mēnesī paliek 180 €, maksājums 150 € apmērā atstātu tikai 30 € rezervi. Pat ja pieteikuma forma šādu summu ļauj izvēlēties, tas vēl nenozīmē, ka kredīts ir droši panesams. Praktiski jāvērtē arī ienākumu samazinājuma, slimības un neparedzētu izdevumu risks.
Kā salīdzināt piedāvājumus?
- Salīdziniet ne tikai mēneša maksājumu, bet arī GPL un kopējo atmaksājamo summu.
- Pārbaudiet komisijas, konta vai papildu pakalpojumu izmaksas.
- Noskaidrojiet, kas notiek kavējuma gadījumā un vai termiņa maiņa rada papildu maksu.
- Pārliecinieties, ka aizdevējs ir tiesīgs sniegt pakalpojumu. Patērētāju kreditēšanai nebanku sabiedrībai parasti vajadzīga speciāla atļauja; to paredz Patērētāju tiesību aizsardzības likuma 8. pants.
- Pirms apstiprināšanas izlasiet individuālo piedāvājumu un pirmslīguma informāciju, jo salīdzinātāja dati nevar aizstāt aizdevēja galīgos nosacījumus.
Aktuālos salīdzinājuma parametrus var apskatīt BestCredit.lv sākumlapā. Salīdzinājums nav kredīta piedāvājums un negarantē apstiprinājumu.
Iepriekš publicētās pieteikuma saites
Piedāvājumi un vecuma robežas var mainīties. Pirms pieteikuma pārbaudiet galamērķa lapā aktuālo summu, termiņu, cenu un atbilstības prasības. Zemāk saglabātas vietnē iepriekš izmantotās saites, bet novecojušie summu un izskatīšanas ātruma solījumi ir noņemti.


Kad pieteikumu labāk atlikt?
- nav regulāru ienākumu vai tie jau nesedz ikdienas izdevumus;
- jauns aizdevums vajadzīgs cita kredīta maksājuma segšanai;
- nav skaidrs, cik kopā būs jāatmaksā;
- atmaksai jāpaļaujas uz nenoteiktu nākotnes ienākumu;
- pirkumu var atlikt un nepieciešamo summu sakrāt.
Ja maksājumu grūtības jau ir sākušās, noderīgs ir raksts Ko darīt, ja nevar atmaksāt aizdevumu?. Sazināties ar aizdevēju ieteicams pirms kavējuma, nevis pēc vairākiem nokavētiem maksājumiem.
Informācija pārbaudīta 2026. gada 12. oktobrī. BestCredit.lv nesniedz individuālu finanšu konsultāciju un nepieņem lēmumu par kredīta piešķiršanu.